

福留 秀和
2017年5月11日
これからどうなる?住宅ローン金利
住宅ローンの借り時はいったいいつなのか?というご質問は非常に多いのですが住宅ローンの仕組みに加え今後の指針になればと思いお伝えさせていただきます。
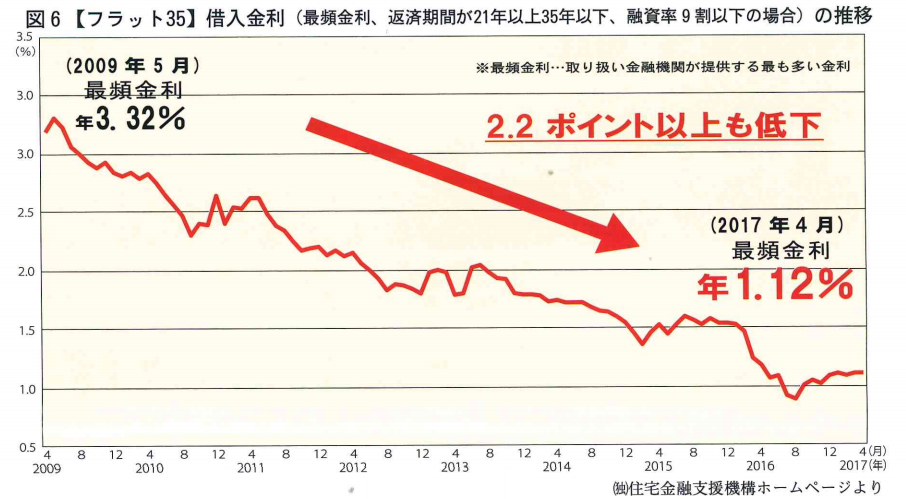
まずは上の表をご覧ください。
フラット35の金利推移表になります。
2009年5月(3.32%)から2017年4月(1.12%)まで、この8年間でなんと2.2ポイントもの金利が下がっています。
情勢を反映し、多少のアップダウンはありますが、おおむね一直線に下がってきているようなグラフになっていますね?
ちなみに今月(5月)はさらに0.06ポイント下げ、1.06%にまで下落しています。
8年間で2.2ポイントということは1年間で約0.275ポイント下げたことになります。
「ふ〜ん・・・」って感じでしょうか?w
もし3,000万円の住宅ローン(35年返済)を借りる際にたった0.1ポイントの金利が下がるだけでどれくらいのインパクトがあるか?を計算しますと約60万円ほどの利息に差がついてくることがわかります。
・・・ということは0.2ポイントで約120万円もの利息差になってしまうのです。
つまりこの8年間、毎年約170万円ものペースで利息が下がり続けているのです。
おそろしいですね!
住宅ローン金利は国債の金利に連動して上がったり下がったりするのが一般的です。
ですから今後の住宅ローン金利の動向についても国債の金利動向に目を向けていればある程度の予想はつくと思います。
昨年は「マイナス金利」と言われるこれまでの常識を覆すような出来事もありましたが、国債の金利にもアンテナを張って!といきたいところですが、毎日仕事でバタバタされている中でリアルタイムで国債の動向までキャッチすることは現実的ではありません。
とはいえ住宅ローンの金利に関してはマイナスで融資をする銀行や金融機関はまずあり得ません。
銀行も利益を稼がないと維持することはできません。
そろそろ限界が見えてきているように思います。
消費税増税前にとお考えのご家族も多いと思いますが、借入のタイミングと4,800種類ある住宅ローンの中からどんな商品を選べばいいのか?については信頼のおける家造りのプロに必ず相談してから決めましょう。
このブログを書いた人
福留 秀和